Un maître d’ouvrage peut légalement construire sans étude de sol G2, mais il ne peut pas légalement construire sans assurance dommage-ouvrage. Ces deux obligations, souvent confondues dans l’esprit du grand public, ne se situent pourtant pas sur le même plan juridique.
L’étude de sol n’est pas une pièce administrative exigée pour souscrire cette assurance. Elle influence pourtant très concrètement son coût, son instruction et surtout l’indemnisation versée en cas de sinistre déclaré.
Ce que couvre exactement l’assurance dommage-ouvrage
L’assurance dommage-ouvrage est une assurance obligatoire, prévue par l’article L.242-1 du Code des assurances. Elle doit être souscrite par tout maître d’ouvrage avant l’ouverture du chantier. Cette obligation vaut aussi bien pour une construction neuve que pour une rénovation lourde touchant la structure.
Elle couvre les mêmes dommages que la garantie décennale de l’entreprise, mais permet une indemnisation plus rapide. Le maître d’ouvrage est remboursé sans attendre qu’un tribunal détermine les responsabilités entre les différents intervenants du chantier.
Cette assurance prend le relais pendant neuf ans après la réception des travaux. Elle vise spécifiquement les désordres qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination.
Contrairement à une idée répandue, cette obligation s’applique aussi bien au particulier qui fait construire sa propre maison qu’au promoteur professionnel. La qualité de maître d’ouvrage suffit à déclencher l’obligation, indépendamment de l’expérience du souscripteur.
Un particulier qui construit sans cette assurance s’expose à une amende. Il risque surtout de devoir financer seul une reprise de fondations en cas de sinistre grave, sans aucun recours rapide possible.
Les fondations figurent parmi les postes les plus fréquemment concernés par ce type de sinistre. Un tassement différentiel non anticipé peut à lui seul justifier une intervention de cette garantie.
Cette assurance de construction neuve ne doit pas être confondue avec l’assurance habitation et sol instable qui protège, elle, un bien déjà construit et habité. Les deux garanties interviennent à des moments très différents de la vie du bâtiment.
La première accompagne le projet dès le chantier et pendant les neuf premières années. La seconde prend le relais ensuite, pour toute la durée de vie du bien, avec une logique de couverture très différente.
Pourquoi l’étude de sol influence le dossier sans être exigée ?
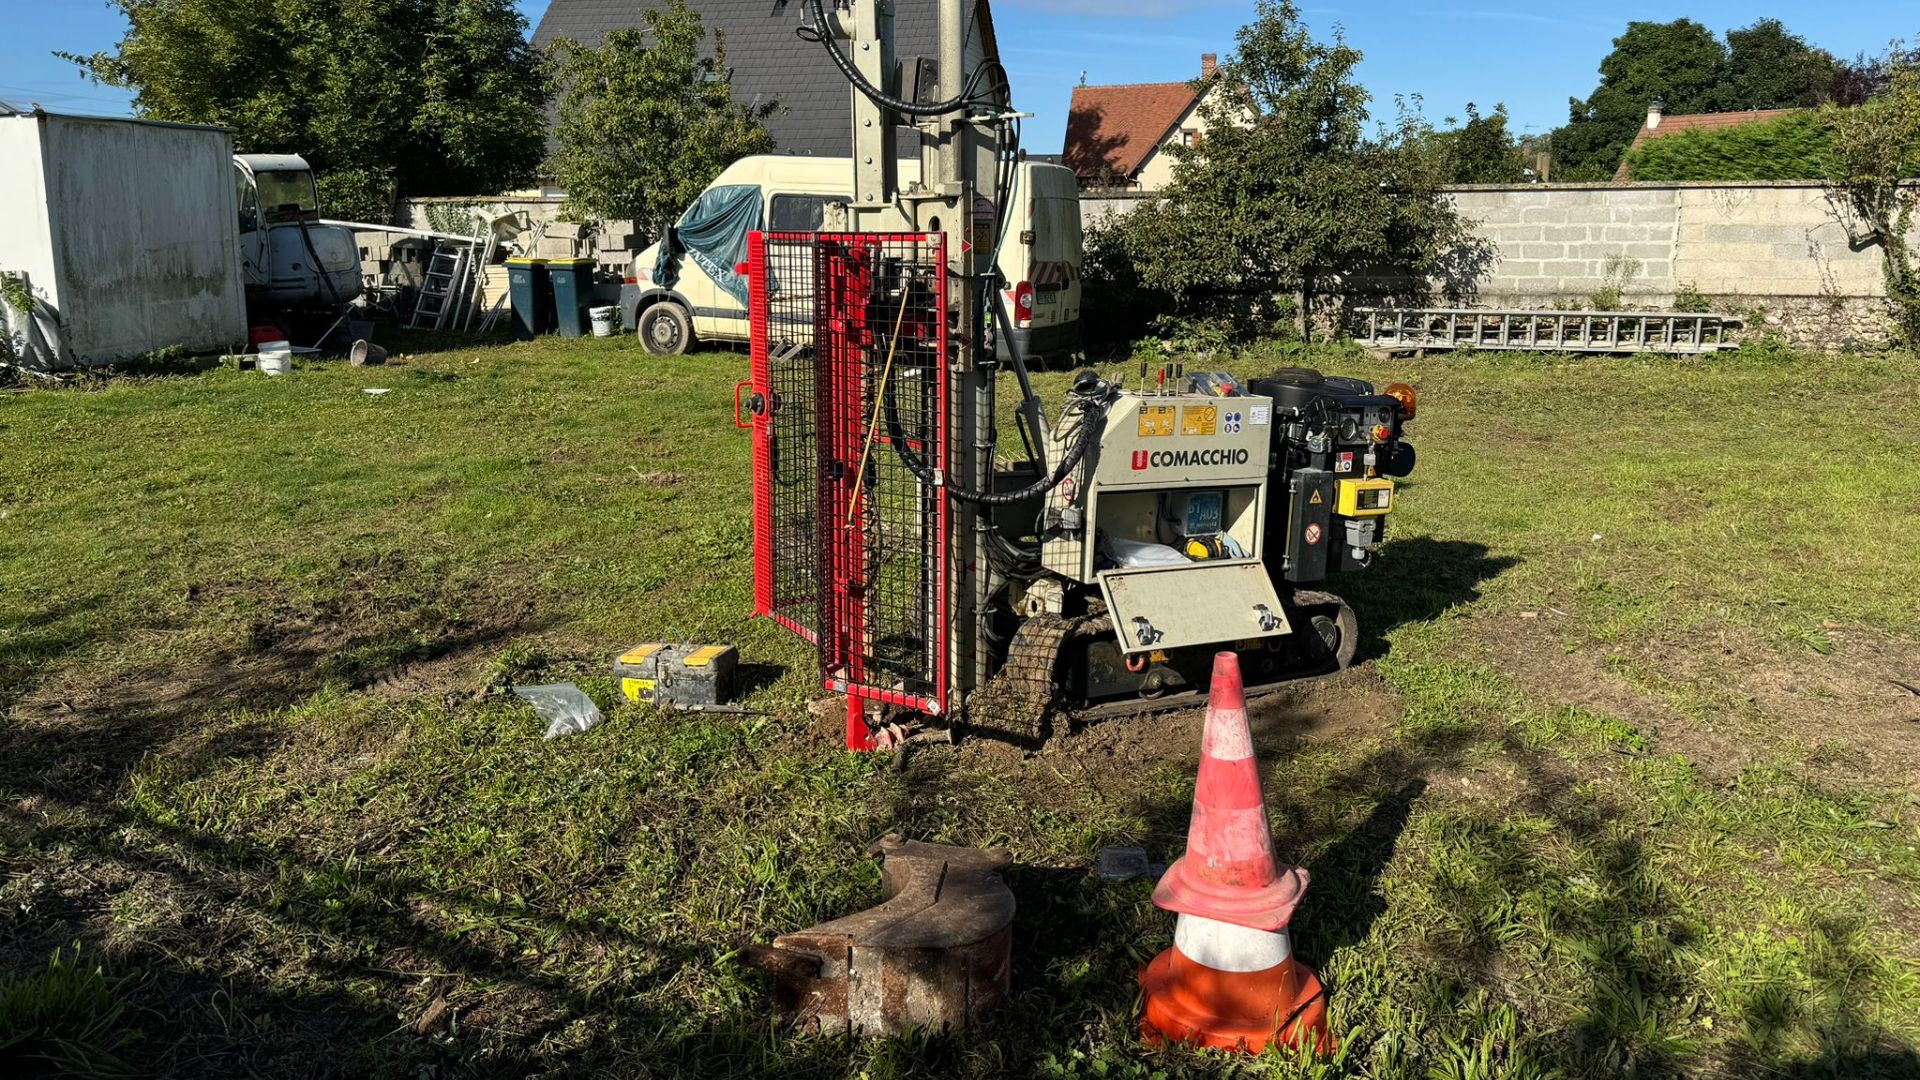
Aucun texte n’impose formellement une étude de sol G2 pour souscrire une assurance dommage-ouvrage. Dans les faits, la plupart des assureurs la recommandent fortement avant d’établir leur devis.
Un projet dépourvu d’étude de sol présente, du point de vue de l’assureur, un niveau d’incertitude technique plus élevé. Cette incertitude se traduit directement dans le calcul de la prime d’assurance, parfois majorée de façon significative.
Un assureur peu informé sur la nature du sol applique généralement une marge de sécurité tarifaire. Cette marge compense l’impossibilité d’évaluer précisément le risque réel du projet.
Certains assureurs vont plus loin et exigent une étude de sol G2 pour les projets situés en zone à risque de retrait-gonflement des argiles. Cette exigence ne relève pas de la loi, mais de la politique de souscription propre à chaque compagnie.
Un courtier spécialisé en assurance construction connaît généralement ces pratiques différenciées d’un assureur à l’autre. Il peut orienter le maître d’ouvrage vers la compagnie la plus adaptée à son projet.
Cette orientation évite de multiplier les devis à l’aveugle, une démarche chronophage qui retarde souvent inutilement le démarrage du chantier.
Un maître d’ouvrage qui présente un dossier complet avec étude de sol négocie généralement dans de bien meilleures conditions. L’assureur dispose d’éléments concrets pour évaluer le risque, plutôt que de se rabattre sur une tarification par défaut, souvent moins favorable.
Cette logique rejoint celle observée pour d’autres assurances liées à la construction. Plus le dossier technique transmis à l’assureur est complet, plus la marge de négociation sur la prime s’élargit en faveur du maître d’ouvrage.
Un devis d’assurance dommage-ouvrage sans étude de sol jointe reste souvent une estimation haute, par prudence de l’assureur. Transmettre le rapport géotechnique dès la demande de devis permet fréquemment d’obtenir une révision à la baisse.
Que se passe-t-il en cas de sinistre sans étude de sol préalable ?
Un sinistre de fondation déclaré sans étude de sol préalable complique sensiblement l’instruction du dossier par l’assureur. L’origine exacte du désordre devient plus difficile à établir avec certitude.
Plusieurs conséquences concrètes découlent de cette situation :
- Une expertise contradictoire plus longue, faute de données de référence sur la nature initiale du sol ;
- Un risque accru de contestation sur le partage des responsabilités entre le sol et la conception des fondations ;
- Une indemnisation parfois réduite si l’assureur estime qu’une étude de sol aurait permis d’éviter le sinistre.
Cette dernière conséquence reste la plus lourde pour le maître d’ouvrage. Un expert peut conclure qu’un défaut de précaution initiale a contribué au sinistre, ce qui ouvre la voie à une réduction de l’indemnisation versée.
Cette réduction reste rarement totale, mais elle peut représenter plusieurs milliers d’euros à la charge du maître d’ouvrage. Ce montant dépasse presque toujours celui d’une étude de sol réalisée dès le départ. Cette étude ne représente généralement qu’une fraction du coût final constaté après sinistre.
À l’inverse, un dossier appuyé sur une étude de sol solide permet à l’expert de statuer plus vite. La cause du désordre se compare directement aux hypothèses initiales du rapport géotechnique.
Un expert d’assurance raisonne toujours par comparaison. Sans point de référence sur l’état initial du sol, il doit reconstituer cette information a posteriori.
Cette reconstitution s’appuie souvent sur des méthodes plus coûteuses et moins précises que l’étude qui aurait pu être réalisée en amont. Le premier coup de pioche aurait pourtant été le moment idéal pour l’engager.
Cette reconstitution tardive rallonge également les délais d’indemnisation, parfois de plusieurs mois. Un maître d’ouvrage confronté à un sinistre se retrouve alors à financer lui-même des réparations d’urgence, en attendant la conclusion de l’expertise.
Comment l’étude de structure complète ce dispositif ?
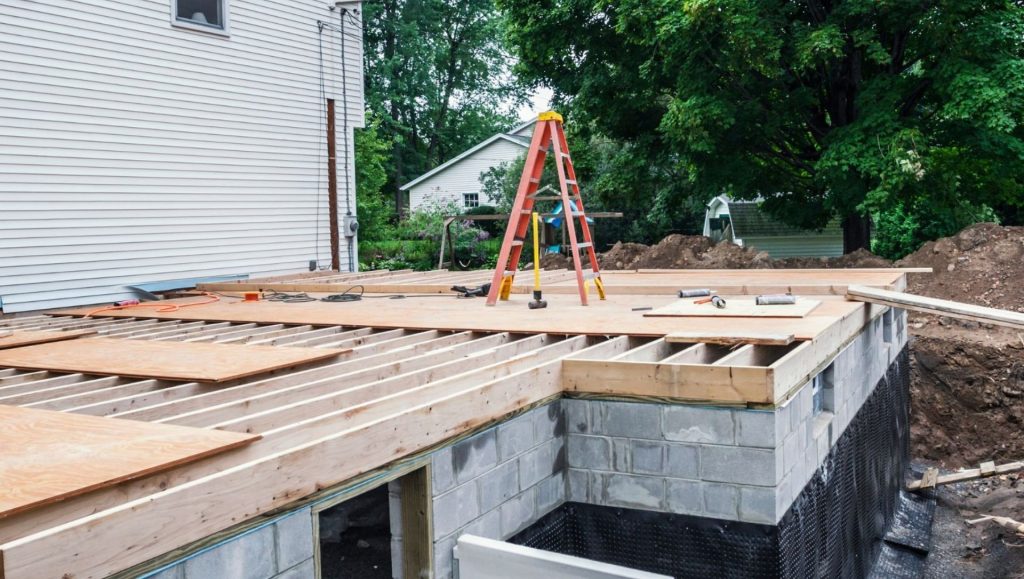
Au-delà du sol lui-même, l’assureur s’intéresse également à la cohérence entre le sol identifié et la structure effectivement construite. Une étude de structure permet de vérifier cette cohérence avant la réception des travaux.
Cette étude complémentaire prend tout son sens sur un projet d’extension, où la structure existante doit absorber les charges d’une nouvelle partie du bâtiment. Un défaut de cohérence entre l’existant et le neuf constitue une source fréquente de sinistre après réception.
Un assureur confronté à ce type de sinistre cherche systématiquement l’origine exacte du défaut. Le sol, la structure existante ou la jonction entre les deux peuvent chacun être en cause. Cette recherche de responsabilité reste plus rapide lorsque les deux études existent et concordent.
Un dossier d’assurance qui rassemble étude de sol et étude de structure présente une cohérence technique difficile à contester par la suite. Cette solidité documentaire profite directement au maître d’ouvrage en cas de litige ultérieur.
Un maître d’ouvrage peut vérifier, avant réception des travaux, que ces deux études restent cohérentes entre elles :
- Les hypothèses de sol retenues par l’étude de structure correspondent bien à celles du rapport géotechnique ;
- Les charges calculées pour la structure existante intègrent les contraintes identifiées par l’étude de sol ;
- Les recommandations des deux études ne se contredisent pas sur les points de fondation partagés.
Quelles pièces conserver pour faciliter une future indemnisation ?
Un maître d’ouvrage qui conserve soigneusement ses documents géotechniques facilite considérablement l’instruction d’un futur sinistre.
| Document | Utilité en cas de sinistre |
| Rapport d’étude de sol G2 | Référence sur la nature du sol au moment de la construction |
| Étude de structure (si extension) | Preuve de la cohérence entre l’existant et les travaux neufs |
| Attestation d’assurance dommage-ouvrage | Justificatif de la couverture active pendant les neuf ans |
Ces documents doivent être conservés pendant toute la durée de la garantie, soit neuf années complètes après la réception. Un maître d’ouvrage qui revend son bien avant ce délai a également intérêt à transmettre ces pièces à l’acquéreur. Ce dernier hérite automatiquement du bénéfice de la garantie restante.
Un classement numérique, doublé d’une copie papier conservée en lieu sûr, protège contre la perte accidentelle de ces documents. Beaucoup de litiges d’assurance s’enlisent uniquement parce que le maître d’ouvrage ne retrouve plus son rapport initial.
Certains bureaux d’études proposent désormais un espace client en ligne, où le rapport reste accessible indéfiniment. Cette solution évite la dépendance à un simple fichier local, parfois égaré après un changement d’ordinateur.
Vérifier l’existence d’un tel espace auprès de son bureau d’études reste une bonne pratique simple. Cette vérification se fait idéalement dès la signature du contrat de mission, avant même la fin du chantier.
Un dossier complet, remis dès la signature de l’acte de vente, rassure l’acquéreur. Il facilite aussi la transmission de la garantie dommage-ouvrage, qui reste attachée au bâtiment plutôt qu’à son propriétaire initial.