Découvrir des fissures sur une maison après un épisode de sécheresse est déjà une source d’inquiétude. Apprendre ensuite que l’assurance habitation ne prend pas automatiquement en charge les dommages liés aux mouvements de terrain l’est encore davantage. En matière de sol instable, l’indemnisation dépend de plusieurs conditions : la nature du sinistre, les garanties prévues au contrat, la reconnaissance éventuelle de l’état de catastrophe naturelle et les éléments techniques permettant d’en établir l’origine.
Avant de compter sur votre assurance, il est donc essentiel de comprendre ce qui est réellement couvert, les exclusions les plus fréquentes et le rôle que peuvent jouer une étude de sol ou une expertise géotechnique en cas de litige. Voici les points à vérifier avant et après un sinistre pour éviter les mauvaises surprises.
Que couvre une assurance habitation en cas de sol instable ?
Un contrat multirisque habitation standard ne couvre pas automatiquement les mouvements de terrain. Ce type de sinistre relève d’un régime spécifique, distinct des garanties incendie ou dégât des eaux classiques.
Les garanties habituelles du contrat multirisque
La plupart des contrats intègrent une garantie catastrophe naturelle, activable uniquement après un arrêté interministériel. Cette garantie couvre notamment les tassements différentiels consécutifs à la sécheresse et à la réhydratation des sols argileux.
Elle indemnise aussi certains effondrements liés à des cavités souterraines ou d’anciennes marnières. En revanche, elle exclut systématiquement les dommages dont l’origine ne relève pas d’un phénomène naturel reconnu par arrêté.
Cette garantie ne se confond pas avec l’assurance dommage-ouvrage, souscrite au moment de la construction. Cette dernière couvre les désordres de nature décennale, indépendamment de toute reconnaissance de catastrophe naturelle.
Ces deux garanties peuvent d’ailleurs se compléter sur un même sinistre complexe. Un expert doit alors déterminer la part imputable à chaque régime, ce qui allonge parfois sensiblement l’instruction du dossier.
| Type de sinistre | Garantie mobilisable | Condition d’activation |
| Fissure liée à la sécheresse des argiles | Catastrophe naturelle | Arrêté interministériel publié |
| Défaut de fondation à la construction | Garantie décennale | Responsabilité du constructeur engagée |
| Affaissement lié à une cavité connue | Catastrophe naturelle | Reconnaissance officielle du phénomène |
| Dommage non déclaré à l’achat | Aucune garantie | Antériorité prouvée par l’assureur |
Les limites fréquentes de cette couverture standard
Un sinistre lié à un défaut de construction ou à une fondation sous-dimensionnée échappe totalement à cette garantie. Ce type de désordre relève plutôt de la garantie décennale du constructeur, et non de l’assurance habitation.
De même, un sol instable connu avant l’achat, mais non déclaré, peut entraîner un refus d’indemnisation pur et simple. L’assureur vérifie systématiquement l’antériorité du désordre lors de l’expertise.
Cette vérification s’appuie souvent sur des photographies anciennes ou des déclarations antérieures de sinistre. Un historique incomplet du bien complique alors sérieusement la défense du dossier du propriétaire.
Comment fonctionne la garantie catastrophe naturelle sécheresse ?
Le phénomène de retrait-gonflement des argiles reste la première cause d’activation de cette garantie en France. Il touche particulièrement les sols argileux soumis à d’importantes variations d’humidité saisonnière.
L’indemnisation dépend d’abord de la reconnaissance officielle de l’état de catastrophe naturelle. Cette reconnaissance, encadrée par l’article L125-1 du Code des assurances, prend la forme d’un arrêté publié au Journal officiel.
Sans cet arrêté, aucune indemnisation catastrophe naturelle n’est possible, même si le sinistre paraît évident sur le terrain. Les communes doivent déposer une demande auprès de la préfecture, souvent après plusieurs sinistres signalés.
Ce processus administratif prend parfois plusieurs mois, ce qui retarde d’autant l’instruction du dossier d’indemnisation. Un propriétaire impatient a tout intérêt à suivre l’avancement de la procédure auprès de sa mairie.
Une fois l’arrêté publié, l’assuré dispose d’un délai précis pour formaliser sa déclaration de sinistre. L’assureur mandate ensuite un expert chargé d’évaluer l’origine et l’ampleur réelle des désordres constatés. Un délai de franchise spécifique s’applique également à ce type de sinistre. Il est généralement plus élevé que la franchise standard, et reste à la charge exclusive de l’assuré.
Le zonage officiel du risque, consultable sur Géorisques, aide à anticiper une exposition particulière avant même la survenance d’un sinistre. Un terrain classé en aléa fort mérite une vigilance renforcée dès l’achat.
Certains acquéreurs consultent ce zonage avant même de signer un compromis de vente. Cette précaution simple oriente ensuite le choix d’une étude de sol adaptée à la parcelle concernée.
Quelles clauses excluent les dommages liés au sol ?

Certaines clauses contractuelles réduisent fortement la portée de la garantie catastrophe naturelle. Les identifier avant la signature évite bien des déconvenues au moment d’un sinistre.
Ces clauses d’exclusion portent généralement sur les éléments suivants :
- Les désordres apparus avant la souscription du contrat ;
- L’absence d’entretien normal du bâtiment ou de ses abords ;
- Les dommages liés à une extension non déclarée à l’assureur ;
- Les sinistres déjà couverts par une garantie décennale active.
Une clause d’exclusion mal comprise conduit souvent à un litige long et coûteux avec l’assureur. Il convient de la faire expliciter clairement par un conseiller avant toute signature de contrat.
Par ailleurs, certains contrats excluent les piscines, terrasses ou dépendances non reliées structurellement au bâtiment principal. Cette distinction technique surprend fréquemment les propriétaires lors d’un premier sinistre.
Un avenant spécifique permet parfois d’étendre la couverture à ces éléments annexes. Cette option, rarement proposée par défaut, mérite d’être demandée explicitement au moment de la souscription.
Une clause de vétusté déductible s’applique aussi fréquemment sur les bâtiments anciens. Elle réduit d’autant le montant final versé, même lorsque le sinistre reste pleinement couvert par le contrat.
Pourquoi l’étude de sol influence-t-elle l’indemnisation ?
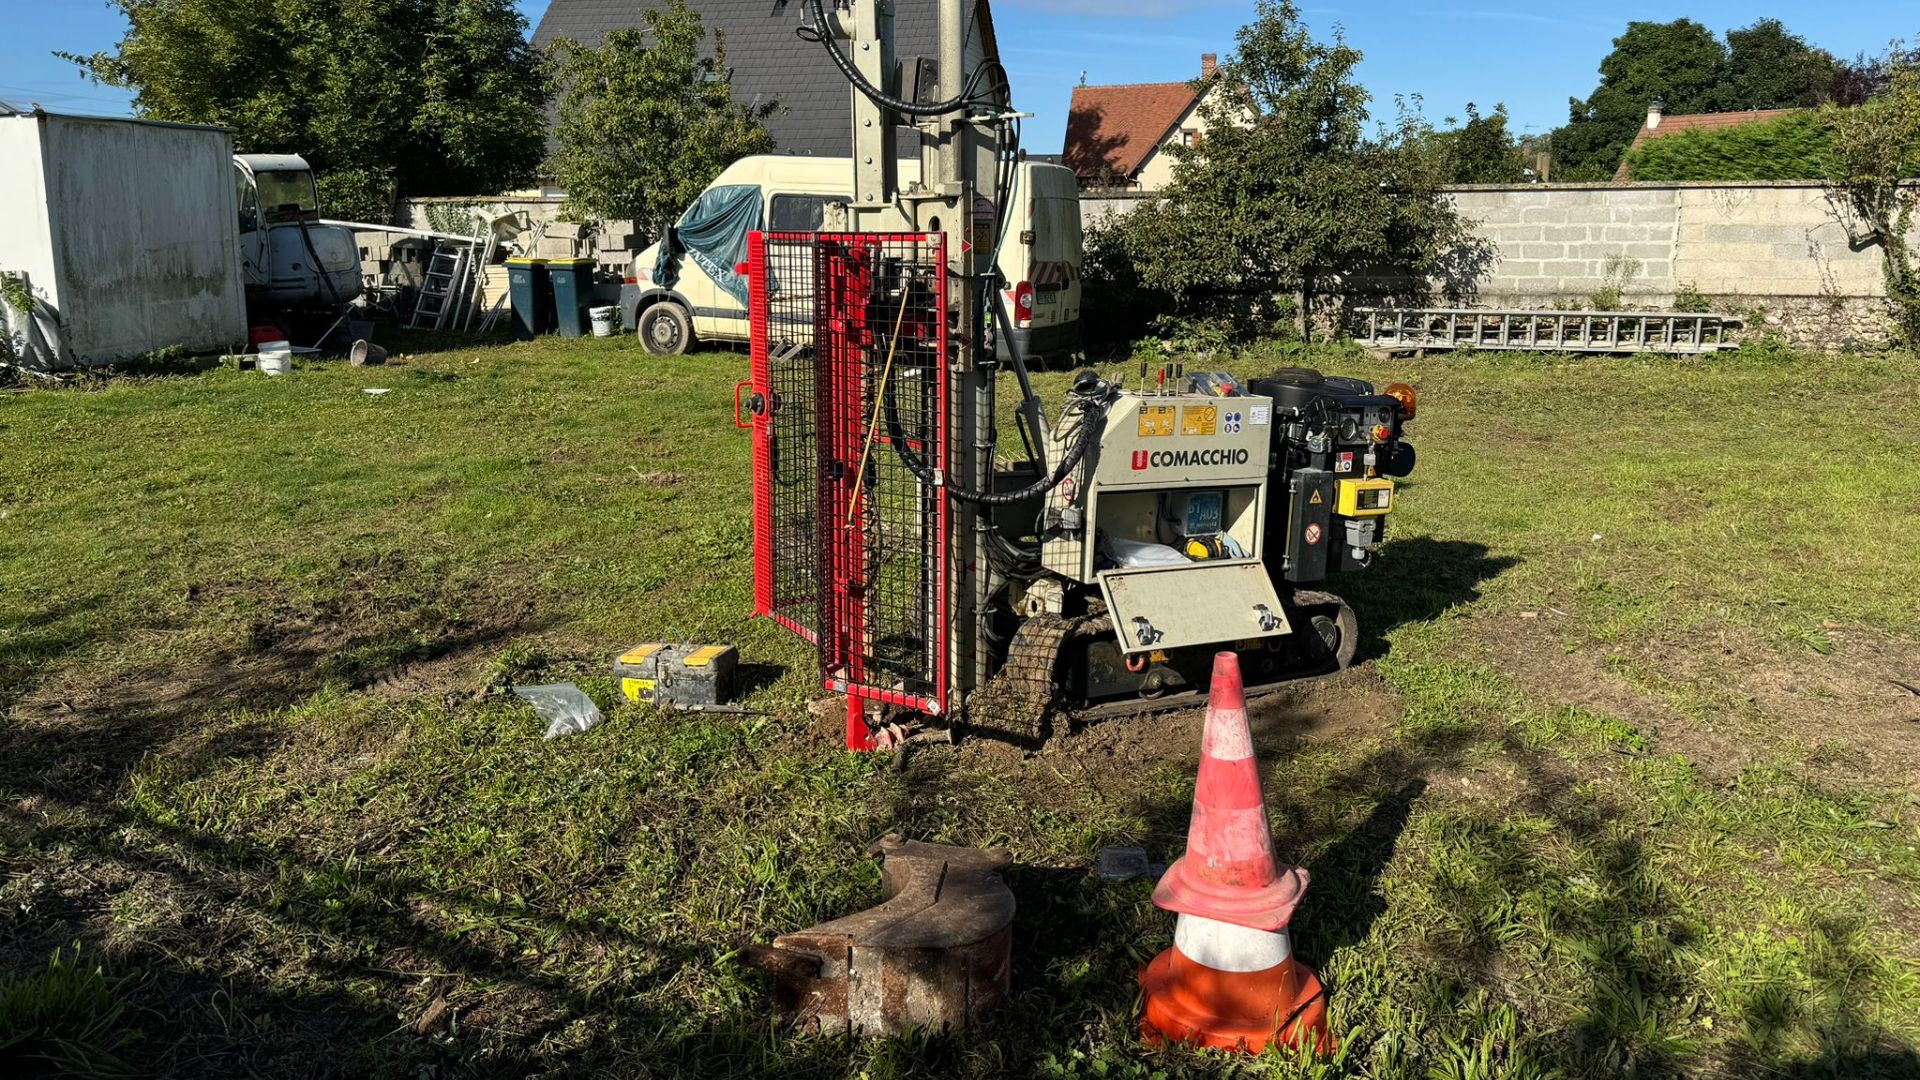
Une étude de sol réalisée en amont du projet constitue une pièce technique déterminante lors d’une expertise après sinistre. Elle établit un état de référence du terrain, antérieur à tout désordre constaté. Un rapport de mission étude de sol G2, rédigé par un bureau qualifié, précise la nature du sol, sa sensibilité au retrait-gonflement et les fondations recommandées. Ce document sert souvent de preuve technique face à l’expert mandaté par l’assureur.
Sans cette étude préalable, l’expert peine parfois à distinguer un phénomène naturel indemnisable d’un défaut de conception antérieur. Ce doute technique joue presque toujours en défaveur du propriétaire sinistré. Réaliser une étude de sol G2 avant construction reste donc une précaution utile. Elle permet à la fois de dimensionner correctement les fondations et de sécuriser une future demande d’indemnisation.
Certains assureurs valorisent d’ailleurs ce document lors de la souscription initiale, parfois sous forme d’une réduction de prime. Cette pratique reste toutefois inégale selon les compagnies et les contrats proposés.
Le coût d’une étude de sol reste largement inférieur à celui d’une reprise en sous-œuvre après sinistre non reconnu. Cet écart, souvent méconnu des particuliers, justifie à lui seul cette dépense préventive. Une étude de structure complémentaire, réalisée après l’apparition de premières fissures, complète utilement ce dossier technique. Elle objective la gravité du désordre et oriente la suite de la procédure d’indemnisation.
Que vérifier avant de signer son contrat d’assurance ?
Quelques vérifications simples, effectuées avant la souscription, réduisent nettement le risque de mauvaise surprise après sinistre. Elles concernent autant le contrat lui-même que les documents techniques disponibles.
Les clauses à lire en priorité
Il convient de vérifier en priorité le plafond d’indemnisation applicable aux mouvements de terrain, souvent distinct du plafond général du contrat. Ce montant peut s’avérer insuffisant face au coût réel d’une reprise en sous-œuvre.
La franchise spécifique catastrophe naturelle mérite également une attention particulière. Elle varie selon les assureurs et peut représenter plusieurs milliers d’euros à la charge du sinistré.
Le délai de déclaration du sinistre figure aussi parmi les points à vérifier avant signature. Un retard de déclaration, même involontaire, peut compromettre l’ensemble de la procédure d’indemnisation.
Comparer plusieurs offres, idéalement avec l’aide d’un courtier indépendant, permet souvent d’identifier des écarts de couverture significatifs. Deux contrats affichant un prix similaire peuvent différer fortement sur ces clauses techniques.
Interroger directement l’assureur sur sa gestion passée de sinistres sécheresse donne aussi une indication utile. Un assureur expérimenté sur ce type de dossier instruit généralement les demandes plus rapidement.
Les documents techniques à conserver
Conserver certains documents facilite grandement une future déclaration de sinistre. Ces pièces permettent d’accélérer l’instruction du dossier auprès de l’assureur.
Ces documents comprennent notamment :
- Le rapport d’étude de sol réalisé avant construction ou achat ;
- Les photographies datées de la façade et des éventuelles fissures ;
- Les factures de travaux touchant aux fondations ou au drainage ;
- La copie du contrat d’assurance et de ses avenants successifs.
Un dossier technique complet, constitué en amont, accélère souvent l’instruction du sinistre et limite les contestations de l’assureur. Cette rigueur documentaire profite directement au propriétaire au moment de l’expertise.
Il reste également utile de signaler à l’assureur toute évolution du terrain, comme une sécheresse marquée ou une fissuration naissante. Cette transparence renforce la crédibilité du dossier en cas de sinistre ultérieur.